2022-2027年中国器械消毒液行业市场运行现状及未来发展预测报告
一、引言
器械消毒液是医疗机构、实验室、制药企业及公共卫生领域用于杀灭或清除医疗器械上病原微生物的关键制剂,与消毒器械共同构成感染控制的核心环节。2022-2027年期间,受新冠疫情影响、医疗需求升级、政策监管趋严以及技术进步等因素叠加,中国器械消毒液行业经历了显著波动与结构性调整。本报告旨在系统梳理该时期市场运行现状,并对其未来发展进行预测。
二、市场运行现状(2022-2024年)
1. 市场规模与增长
2022年,中国器械消毒液市场规模约为85亿元人民币,同比增长12.3%,主要受疫情期间医院消毒频次激增、方舱医院建设及防疫物资储备拉动。2023年,随着疫情防控常态化,市场增速回落至5.8%,规模约90亿元,但手术器械、内窥镜等高端消毒需求保持稳定。2024年预计达到95亿元,年复合增长率(CAGR)约为6.5%。
- 产品结构
- 按成分:含氯消毒液(次氯酸钠、二氧化氯)占45%,过氧化物类(过氧化氢、过氧乙酸)占30%,醛类(戊二醛、邻苯二甲醛)占15%,季铵盐类及其他占10%。
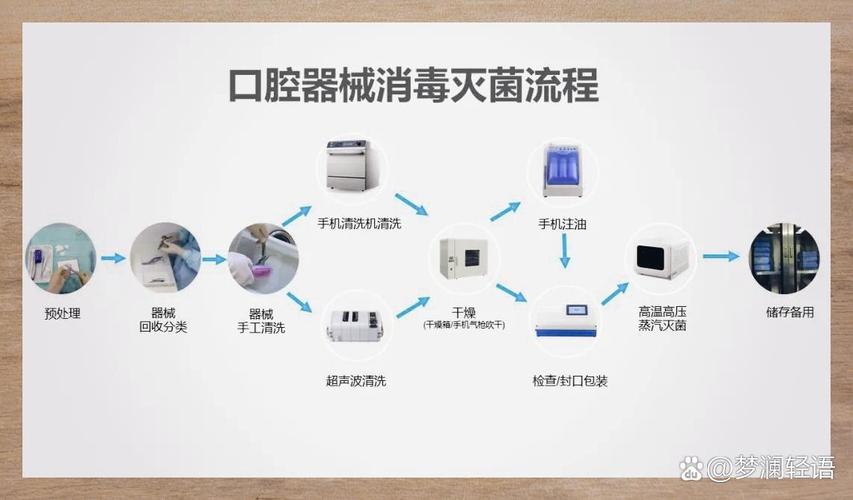
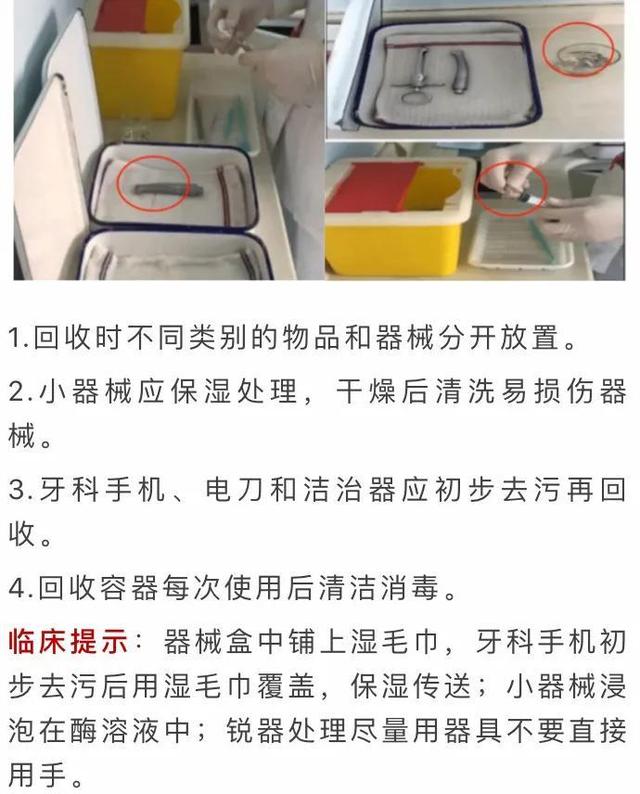
- 按应用:手术器械消毒占50%,内窥镜消毒占25%,口腔器械占10%,其他(透析器、呼吸机管路)占15%。
3. 区域分布
华东、华北、华南地区合计占市场份额的70%以上,与医疗资源集中度正相关。中西部地区增速较快,但基数较低。
4. 竞争格局
市场集中度中等,外资品牌(如强生、3M、新华医疗)主导高端市场,国内企业(如山东利尔康、上海利康、北京联昌)在中低端市场占有率较高。2023年,CR5约为55%。
5. 政策与标准
2022年,《医疗器械监督管理条例》修订实施,消毒器械及消毒液按三类医疗器械管理趋严。2023年,国家卫健委发布《医疗机构消毒技术规范》,对器械消毒液的安全性、有效性提出更高要求。
三、行业驱动与制约因素
- 驱动因素:人口老龄化与手术量增加、医院感染控制意识提升、内窥镜等微创手术普及、家庭护理消毒需求兴起。
- 制约因素:原材料价格波动(如过氧化氢、戊二醛)、环保压力、部分产品耐药性问题、带量采购可能压低价格。
四、未来发展预测(2025-2027年)
1. 市场规模
预计2025-2027年,中国器械消毒液市场将以7%-9%的CAGR增长,2027年市场规模有望突破120亿元。增长动力来自:
- 手术量年均增长8%-10%;
- 内窥镜消毒需求随早癌筛查普及而增加;
- 基层医疗机构消毒设施升级。
- 产品趋势
- 绿色环保型消毒液(如过氧乙酸、季铵盐复方)份额上升;
- 即用型、一次性包装产品需求增加;
- 智能化消毒器械(如自动内窥镜清洗消毒机)与专用消毒液协同发展。
- 竞争格局演变
- 国内企业通过仿制和创新逐步进入高端市场;
- 行业整合加速,并购案例增多;
- 带量采购可能覆盖部分消毒液品种,价格承压。
- 政策影响
- 监管趋严将淘汰不合规小企业;
- 医保控费下,医院倾向于性价比高的国产产品;
- 消毒器械与消毒液一体化解决方案受青睐。
五、结论与建议
2022-2027年是中国器械消毒液行业从疫情驱动向常态化、高质量转型的关键期。企业应:
- 加大研发投入,开发低毒、高效、环保产品;
- 关注内窥镜、口腔等细分赛道;
- 布局基层市场和家庭护理场景;
- 与消毒器械厂商合作,提供整体感染控制方案。
行业前景稳健,但竞争加剧,唯有创新与合规并重,方能把握未来五年机遇。
如若转载,请注明出处:http://www.weimengep.com/product/37.html
更新时间:2026-11-01 06:44:14